

L’essentiel
Plusieurs décisions prises en 2026 modifient directement l’équation financière d’un entrepreneur étranger qui installe son activité à Dubaï.
La plus importante a été signée le 29 juillet 2026 : le régime d’exonération des petites entreprises, qui devait s’éteindre à la fin de cette année, s’applique désormais jusqu’aux exercices clos au plus tard le 31 décembre 2029. Pour une société dégageant 800 000 AED de bénéfice imposable, cette prolongation représente jusqu’à 114 750 AED d’impôt évité sur les trois exercices ainsi ajoutés (environ 31 000 USD).
La seconde a été lancée le 18 mars 2026 : un crédit d’impôt recherche et développement à taux progressif, plafonné à 2 millions AED de crédit par exercice (environ 545 000 USD).
À cela s’ajoutent l’ouverture du visa investisseur immobilier de Dubaï à des budgets nettement plus larges, deux enveloppes de facilitation économique totalisant 2,5 milliards AED (environ 681 millions USD), et un allongement des délais douaniers de 30 à 90 jours.
Cet article détaille chaque mesure, indique le texte qui la porte, sa date d’effet, et ce qu’elle change concrètement pour vous.
Une note sur les montants. Les sommes sont exprimées en dirhams des Émirats arabes unis, avec leur équivalent approximatif en dollars américains. Le dirham est arrimé au dollar à un taux fixe de 3,6725 AED pour 1 USD. Ces équivalences sont donc stables dans le régime de change actuel, et une société qui facture en dollars ne supporte pas de risque de change de marché sur cette parité, sous réserve des écarts et frais appliqués par sa banque.
1. Impôt sur les sociétés : trois années supplémentaires d’exonération pour les petites structures
La mesure
Le régime dit du Small Business Relief permet à une société résidente dont le chiffre d’affaires ne dépasse pas 3 millions AED (environ 817 000 USD) par exercice d’être traitée comme n’ayant réalisé aucun revenu imposable. L’impôt sur les sociétés dû est alors nul.
Ce régime, institué par l’article 21 du décret-loi fédéral n° 47 de 2022 et mis en œuvre par la décision ministérielle n° 73 de 2023, s’appliquait aux exercices clos au plus tard le 31 décembre 2026.
La décision ministérielle n° 131 de 2026, émise par le ministère des Finances le 29 juillet 2026 et annoncée le 7 août 2026, porte cette échéance au 31 décembre 2029. Le seuil de 3 millions AED est maintenu à l’identique. Les conditions d’éligibilité sont inchangées.
Ce que la prolongation apporte réellement
Pour une société dont l’exercice coïncide avec l’année civile, l’exercice 2026 était déjà couvert par le texte antérieur. La décision de juillet 2026 ajoute donc trois exercices : 2027, 2028 et 2029.
Le barème de droit commun applique 0 % sur les 375 000 premiers dirhams de bénéfice imposable (environ 102 000 USD), puis 9 % au-delà.
| Chiffre d’affaires annuel | Bénéfice imposable | Impôt au barème | Impôt sous le régime | Économie annuelle |
|---|---|---|---|---|
| 1 500 000 AED | 500 000 AED | 11 250 AED | 0 | 11 250 AED |
| 2 500 000 AED | 800 000 AED | 38 250 AED | 0 | 38 250 AED |
| 2 900 000 AED | 1 200 000 AED | 74 250 AED | 0 | 74 250 AED |
Dans le cas médian de ce tableau, la prolongation représente 38 250 AED sur chacun des trois exercices ajoutés, soit 114 750 AED (environ 31 000 USD), sous réserve de rester éligible au régime chaque année. Sur l’ensemble de la période 2026 à 2029, l’économie atteint 153 000 AED, mais l’exercice 2026 était déjà couvert avant la décision n° 131 de 2026.
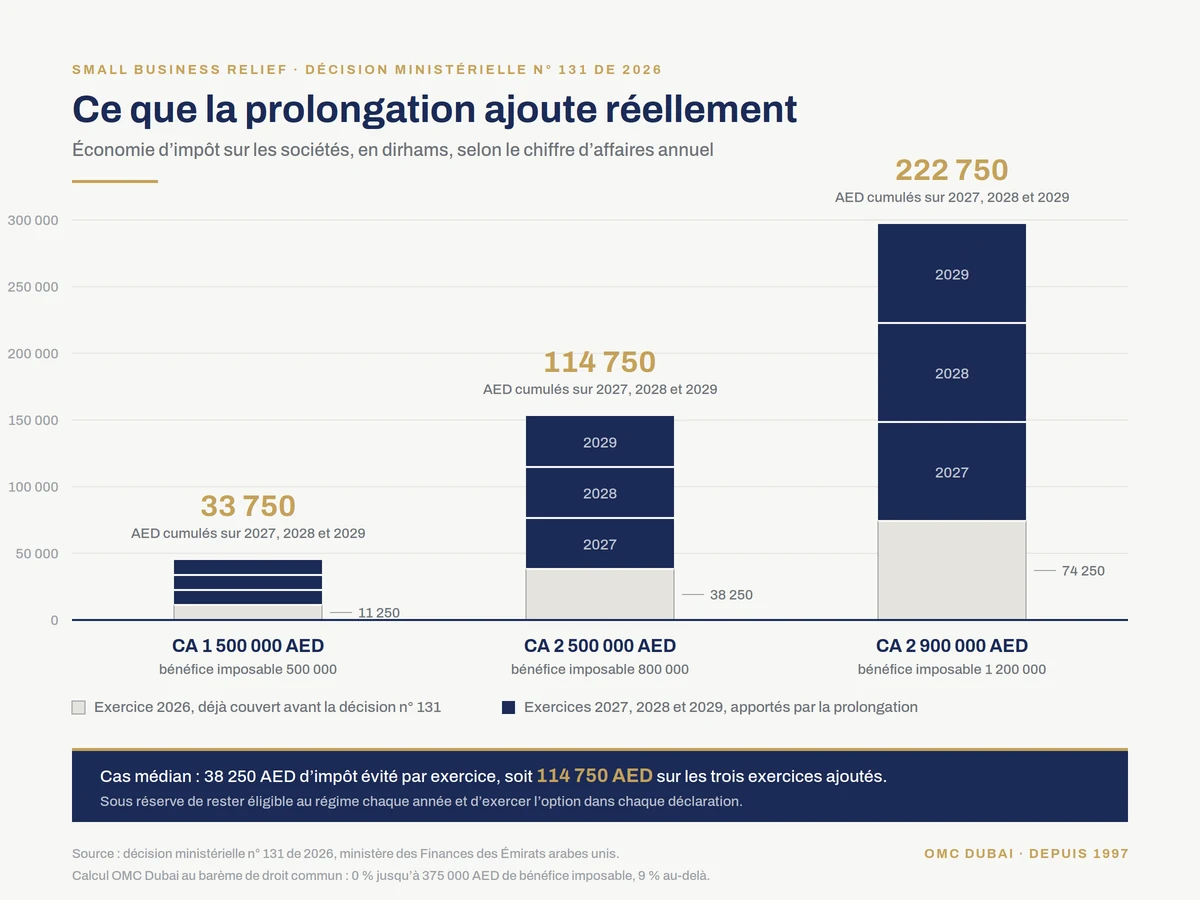
Économie d’impôt sur les sociétés selon le chiffre d’affaires, exercices 2027 à 2029. L’exercice 2026, en grisé, était déjà couvert par la décision ministérielle n° 73 de 2023 : il ne fait pas partie de ce que la décision n° 131 de 2026 ajoute. Calculs OMC Dubai au barème de droit commun, 0 % jusqu’à 375 000 AED de bénéfice imposable puis 9 %.
Les conditions à respecter
Le régime n’est pas automatique et ne dispense d’aucune obligation déclarative.
- L’option doit être exercée chaque année dans la déclaration d’impôt sur les sociétés, via le portail EmaraTax.
- L’enregistrement auprès de la Federal Tax Authority, le dépôt de la déclaration annuelle et la tenue d’une comptabilité conforme demeurent obligatoires ainsi que la fourniture d’un rapport d’audit.
- Le seuil de 3 millions AED porte sur le chiffre d’affaires, non sur le bénéfice, et doit avoir été respecté pendant l’exercice considéré comme pendant les exercices précédents concernés. Une fois le seuil dépassé, le régime n’est plus disponible pour un exercice ultérieur, même si le chiffre d’affaires retombe ensuite en dessous.
- Le régime est réservé aux personnes résidentes. Un Qualifying Free Zone Person ne peut pas en bénéficier, pas plus qu’une société constitutive d’un Multinational Enterprises Group au sens de la réglementation applicable, laquelle retient un chiffre d’affaires consolidé de 3,15 milliards AED. Appartenir à un groupe présent dans plusieurs pays ne suffit pas, en soi, à exclure du régime.
- Une entité qui opte pour ce régime au titre d’un exercice ne peut pas prétendre au crédit d’impôt recherche pour le même exercice. Les deux dispositifs s’excluent.
Une société de zone franche qui choisit de sortir du régime Qualifying Free Zone Person pour relever du droit commun perd ce statut pour l’exercice concerné et les quatre exercices suivants. L’arbitrage entre les deux régimes s’apprécie donc sur plusieurs exercices, et la prolongation jusqu’en 2029 laisse le temps de le construire plutôt que de le subir.
Pour le détail du régime applicable à votre situation, voir notre page comptabilité, fiscalité et audit.
2. Un crédit d’impôt recherche à taux progressif
Le 18 mars 2026, les Émirats ont lancé la première phase de leur programme d’incitations fiscales à la recherche et au développement, sur le fondement de la décision du Conseil des ministres n° 215 de 2025 et de la décision ministérielle n° 24 de 2026. Le dispositif s’applique aux exercices ouverts à compter du 1er janvier 2026. Pour une société dont l’exercice coïncide avec l’année civile, la première demande relative à 2026 interviendra avec la déclaration correspondante, en 2027.
Le barème
Le crédit est progressif par tranches, et chaque tranche est conditionnée à un effectif moyen minimal affecté à la recherche. Les deux conditions doivent être réunies simultanément : atteindre le niveau de dépense sans l’effectif correspondant fait redescendre au taux de la tranche la plus élevée où les deux critères sont satisfaits.
| Tranche de dépenses éligibles | Taux du crédit | Effectif moyen minimal en R&D |
|---|---|---|
| Jusqu’à 1 million AED | 15 % | 2 |
| De 1 à 2 millions AED | 35 % | 6 |
| De 2 à 5 millions AED | 50 % | 14 |
Le plafond de 5 millions AED porte sur les dépenses éligibles, non sur le crédit. En appliquant l’intégralité du barème, le crédit maximal théorique s’établit à 2 millions AED par exercice (environ 545 000 USD), soit 150 000 plus 350 000 plus 1 500 000 dirhams.
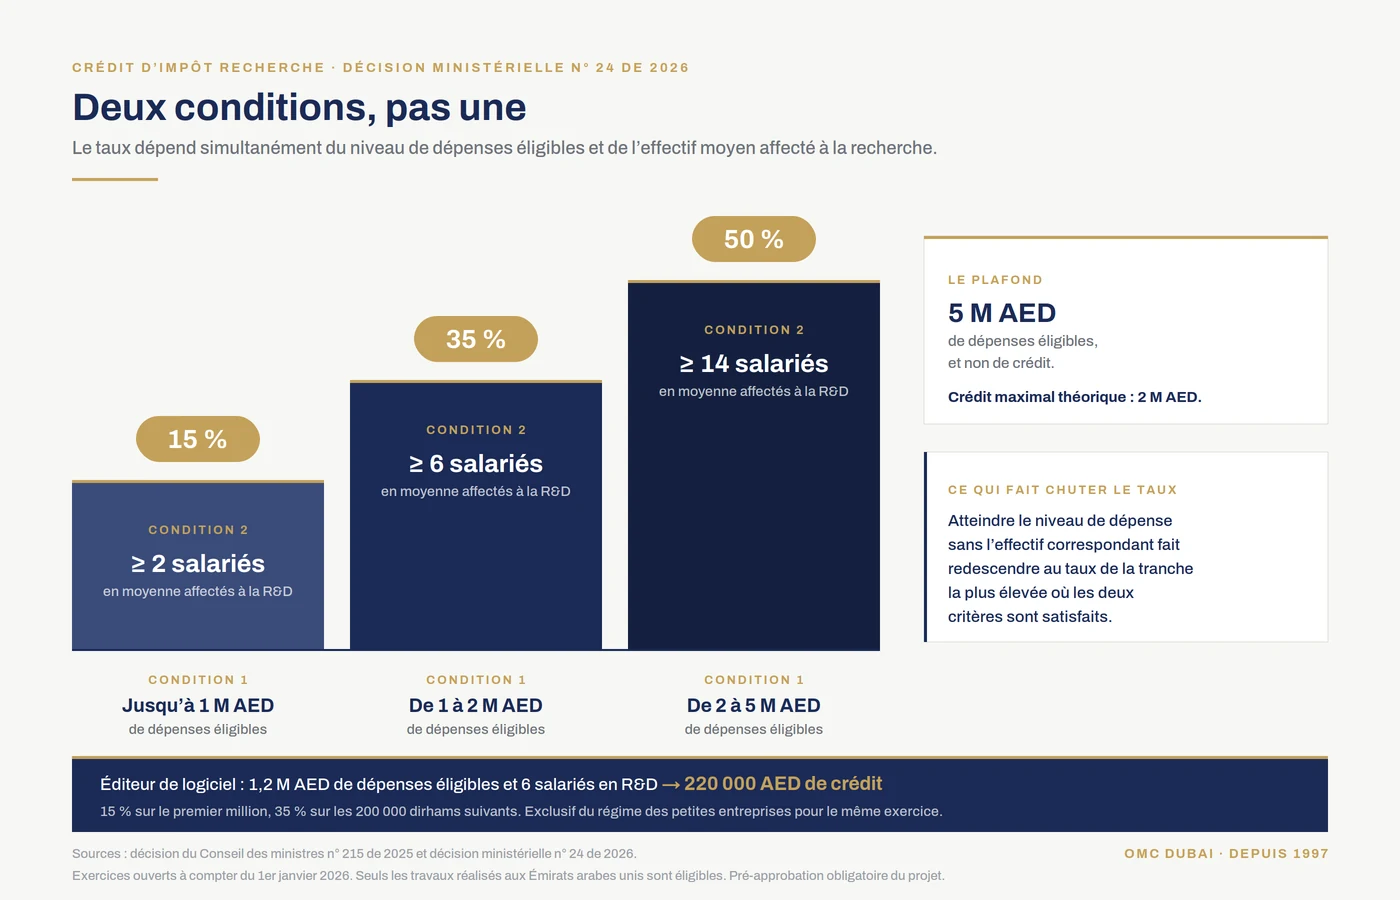
Le crédit d’impôt recherche combine deux conditions simultanées. Atteindre le niveau de dépense sans l’effectif correspondant fait redescendre au taux de la tranche la plus élevée où les deux critères sont réunis. Décision ministérielle n° 24 de 2026, décision du Conseil des ministres n° 215 de 2025.
Les conditions
- Dépense minimale de 500 000 AED par projet et par exercice (environ 136 000 USD).
- Pré-approbation obligatoire de chaque projet par l’Emirates Research and Development Council. Sans pré-approbation, aucun crédit, quelles que soient les dépenses engagées.
- Crédit non remboursable. Il s’impute sur l’impôt sur les sociétés et, le cas échéant, sur l’impôt minimum complémentaire. Une société sans impôt dû n’en tire aucun bénéfice immédiat, mais le solde inutilisé peut être reporté sous conditions de continuité de détention ou d’activité.
- Les entités ayant opté pour le régime des petites entreprises sont exclues au titre de l’exercice concerné.
- Localisation des travaux. Seules les activités de recherche et développement réalisées aux Émirats arabes unis sont éligibles. Lorsqu’un projet est mené en partie à l’étranger, seule la fraction réalisée aux Émirats peut ouvrir droit au crédit. Les sciences sociales, les sciences humaines et les arts sont exclus.
- États financiers audités obligatoires. La demande doit notamment être accompagnée de la preuve de la pré-approbation, d’une ventilation détaillée des dépenses éligibles, d’une déclaration signée de la direction et des états financiers audités de l’entité.
- Lorsque l’entité est un Qualifying Free Zone Person, des conditions supplémentaires s’appliquent : les revenus concernés doivent notamment être soumis au taux de 9 %, ou l’entité doit être assujettie à l’impôt minimum complémentaire au titre de l’exercice.
- Les activités doivent réunir cinq caractéristiques reprises du Manuel de Frascati de l’OCDE : être nouvelles, créatives, incertaines quant à leur résultat, systématiques, et transférables ou reproductibles.
- Des règles spécifiques s’appliquent à la sous-traitance, aux opérations intragroupe et aux accords de partage de coûts.
Ce que cela implique pour votre structuration
Une société de développement logiciel engageant 1,2 million AED de dépenses éligibles avec au moins six collaborateurs affectés à la recherche obtient un crédit de 220 000 AED, soit 15 % sur le premier million et 35 % sur les 200 000 dirhams suivants. Environ 60 000 USD.
Le seuil de quatorze collaborateurs en recherche pour accéder au taux de 50 % oriente clairement ce dispositif vers des structures déjà constituées. Pour une société qui démarre, l’arbitrage se fait d’abord entre le régime des petites entreprises et ce crédit, les deux étant exclusifs l’un de l’autre.
Sources : ministère des Finances, lancement de la phase 1 du programme d’incitations fiscales à la R&D et portail officiel u.ae, incitations fiscales pour les entreprises innovantes.
3. L’impôt minimum de 15 % : ce qu’il vise, et ce qu’il ne vise pas
Pour les exercices ouverts à compter du 1er janvier 2025, les Émirats appliquent aux grands groupes multinationaux concernés un impôt complémentaire destiné à assurer un taux effectif minimum de 15 %, en application de la décision du Conseil des ministres n° 142 de 2024. Il ne s’agit pas d’un impôt supplémentaire égal à 15 % du bénéfice, mais d’un complément portant le taux effectif à ce plancher. Ce mécanisme aligne le pays sur le second pilier du cadre de l’OCDE.
Ce dispositif vise exclusivement les entités appartenant à des groupes multinationaux dont le chiffre d’affaires mondial consolidé atteint ou dépasse 750 millions d’euros, soit environ 3,15 milliards AED, sur au moins deux des quatre exercices précédents.
Une société indépendante qui n’appartient pas à un groupe multinational franchissant ce seuil n’entre pas dans le champ de cet impôt. Pour une société hors du champ de ce dispositif et relevant du régime de droit commun, le barème reste celui décrit au point 1 : 0 % jusqu’à 375 000 AED de bénéfice imposable, 9 % au-delà, et 0 % sous le régime des petites entreprises jusqu’en 2029.
Cette clarification mérite d’être posée car la confusion est fréquente dans les contenus francophones.
Source : ministère des Finances, page consacrée à l’impôt minimum complémentaire.
4. Résidence et immobilier : l’accès s’est élargi
Visa investisseur de deux ans, programme Taskeen
Les conditions publiées sur la plateforme du Dubai Land Department ont évolué en 2026.
- Pour un propriétaire unique, aucun seuil de valeur n’est indiqué. Un propriétaire enregistré seul d’un bien à Dubaï peut prétendre au visa de deux ans renouvelable. Le plancher antérieur s’établissait à 750 000 AED (environ 204 000 USD).
- Pour une copropriété, chaque coïndivisaire doit détenir une quote-part d’au moins 400 000 AED (environ 109 000 USD).
- Une copie électronique du titre de propriété, le Title Deed, est requise au dossier.
Ce que cela change. Des typologies jusqu’ici hors d’atteinte, studios et petites surfaces dans les quartiers d’entrée de gamme, ouvrent l’accès à la résidence.
Source : Dubai Land Department, demande de visa investisseur (Taskeen).
Visa doré, voie immobilière
Le seuil de la voie immobilière est de 2 millions AED (environ 545 000 USD) de valeur de bien.
Les pages opérationnelles actuelles du Dubai Land Department et de la Direction générale de la résidence et des affaires des étrangers admettent certains biens grevés d’une hypothèque, sous conditions. L’application de ce seuil aux montages fortement financés par crédit et aux biens acquis sur plan doit en revanche être vérifiée au cas par cas auprès de l’autorité compétente avant tout engagement, la documentation fédérale et les pages opérationnelles de Dubaï ne présentant pas toujours le même niveau de détail.
Nous ne publions pas de règle générale sur ce point tant qu’un texte accessible ne la fixe pas.
Source : Dubai Land Department, demande de visa doré investisseur.
Vers un parcours administratif unifié
En avril 2026, la Direction générale de la résidence et des affaires des étrangers de Dubaï et le Dubai Land Department ont signé un accord prévoyant l’intégration de trois services de résidence liés à l’immobilier, le visa doré, le visa retraité et la résidence de propriétaire, dans le système de la Direction générale de la résidence, afin de proposer un parcours unifié et de renforcer l’échange de données entre les deux administrations.
Un avertissement de sécurité
Les offres de visa doré « à vie » proposées contre un forfait ne correspondent à aucune catégorie existante. L’Autorité fédérale de l’identité, de la citoyenneté, des douanes et de la sécurité des ports a publiquement démenti ces offres et annoncé des poursuites contre leurs diffuseurs. Toute demande légitime passe par cette autorité ou par la Direction générale de la résidence de l’émirat concerné.
Pour les critères complets et un examen d’éligibilité, voir notre page dédiée à la résidence aux Émirats.
5. Dubaï : 2,5 milliards AED de facilitations économiques
Le 30 mars 2026, le Conseil exécutif de Dubaï, présidé par Son Altesse Cheikh Hamdan bin Mohammed bin Rashid Al Maktoum, Prince héritier de Dubaï, a approuvé une première enveloppe de facilitations de 1 milliard AED (environ 272 millions USD), applicable à compter du 1er avril 2026 sur une période de trois à six mois.
Le 21 mai 2026, une seconde enveloppe de 1,5 milliard AED (environ 408 millions USD), comprenant 33 initiatives déployées sur trois à douze mois, est venue s’y ajouter, portant le total à 2,5 milliards AED (environ 681 millions USD).
Les mesures qui concernent une société qui s’installe :
- Report de plusieurs frais gouvernementaux pendant trois mois.
- Simplification de la délivrance et du renouvellement des permis de résidence, présentée comme un abaissement des barrières à l’entrée des talents internationaux.
- Allongement du délai de dépôt des données douanières de 30 à 90 jours, avec possibilité d’extension.
- Initiative des entrepôts virtuels, pilotée par les douanes de Dubaï, qui facilite les importations temporaires. En première phase, exonération de droits de douane et de garanties financières pour les œuvres d’art, avec suspension des droits pendant trois ans pour les œuvres privées.
Les mesures sectorielles. Le second paquet couvre l’hôtellerie et la restauration, les maisons de vacances, l’événementiel et les salons, l’éducation privée enregistrée auprès de la KHDA, ainsi que les établissements relevant de la Dubai Culture and Arts Authority, avec des exonérations et des reports ciblés selon le secteur. Si votre activité relève de l’un de ces domaines, le détail mérite un examen dédié.
Sources : Dubai Media Office, communiqué du 30 mars 2026 et communiqué du 21 mai 2026.
6. Commerce international : un réseau qui continue de s’étendre
Les Émirats ont conclu 37 accords de partenariat économique global, dont 18 sont entrés en vigueur. Le dernier en date, avec l’Ukraine, est effectif depuis le 1er juillet 2026. Des négociations sont en phase finale avec le Canada, le Rwanda, le Ghana, la Zambie, le Pérou et le Bangladesh.
Les négociations d’un accord de partenariat économique global entre les Émirats et l’Union européenne, lancées le 28 mai 2025, se poursuivent. L’Union est le deuxième partenaire commercial des Émirats.
Sur le premier semestre 2026, les exportations non pétrolières des Émirats ont progressé de 23,9 % sur un an, à 123,3 milliards de dollars.
Source : agence de presse émirienne WAM, déclarations du ministre du Commerce extérieur.
7. Facturation électronique : le calendrier à intégrer dès maintenant
Les Émirats déploient un système national de facturation électronique fondé sur l’architecture Peppol à cinq coins et le format PINT AE, en application des décisions ministérielles n° 243 et 244 de 2025.
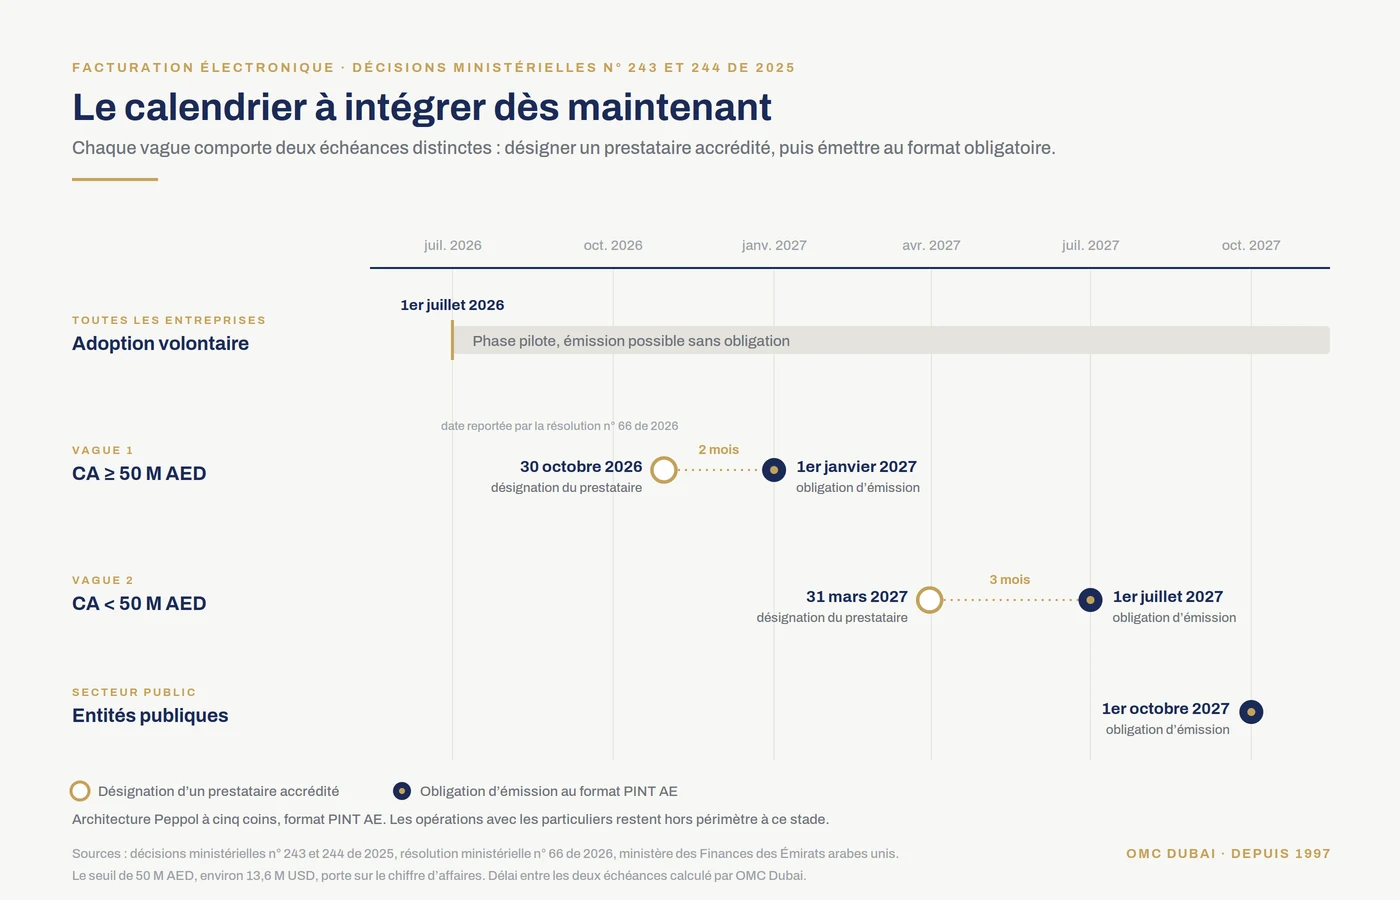
Calendrier de déploiement de la facturation électronique aux Émirats arabes unis. Chaque vague comporte deux échéances : la désignation d’un prestataire accrédité, puis l’obligation d’émission. Décisions ministérielles n° 243 et 244 de 2025, échéance de la première vague reportée au 30 octobre 2026 par la résolution ministérielle n° 66 de 2026.
| Étape | Échéance |
|---|---|
| Phase pilote et adoption volontaire | à partir du 1er juillet 2026 |
| Désignation d’un prestataire accrédité, chiffre d’affaires égal ou supérieur à 50 millions AED | 30 octobre 2026 |
| Obligation d’émission, chiffre d’affaires égal ou supérieur à 50 millions AED | 1er janvier 2027 |
| Désignation d’un prestataire accrédité, chiffre d’affaires inférieur à 50 millions AED | 31 mars 2027 |
| Obligation d’émission, chiffre d’affaires inférieur à 50 millions AED | 1er juillet 2027 |
| Entités publiques | 1er octobre 2027 |
Le seuil de 50 millions AED cité dans ce calendrier correspond à environ 13,6 millions USD.
Les opérations avec les particuliers restent hors périmètre à ce stade. L’échéance de désignation d’un prestataire pour la première vague a été portée au 30 octobre 2026 par la résolution ministérielle n° 66 de 2026, qui modifie la résolution n° 244 de 2025.
Une société créée aujourd’hui a le temps de s’organiser, à condition de choisir son prestataire accrédité et son outil comptable en connaissance de ce calendrier plutôt que dans l’urgence.
Sources : ministère des Finances, annonce des deux décisions ministérielles sur le périmètre et le calendrier de la facturation électronique et résolution ministérielle n° 66 de 2026.
8. Ce que cela donne pour trois profils
Un consultant francophone indépendant qui facture depuis Dubaï, 1,2 million AED de chiffre d’affaires (environ 327 000 USD). Impôt sur les sociétés nul jusqu’en 2029 sous le régime des petites entreprises. Obligations d’enregistrement, de déclaration et de comptabilité maintenues. Facturation électronique à anticiper pour le 1er juillet 2027, avec désignation d’un prestataire au 31 mars 2027. Résidence accessible sans acquisition immobilière.
Un négociant qui importe vers les Émirats, 6 millions AED de chiffre d’affaires (environ 1,63 million USD). Au-delà du seuil des petites entreprises. Barème de droit commun, ou statut de zone franche qualifiante si l’activité et la structure le permettent. Bénéficie directement de l’allongement du délai douanier de 30 à 90 jours et du dispositif d’entrepôts virtuels. Le réseau de 18 accords commerciaux en vigueur pèse sur ses coûts d’approvisionnement.
Un éditeur de logiciel ou une société d’intelligence artificielle. Le crédit d’impôt recherche devient pertinent dès deux collaborateurs affectés à la recherche et 500 000 AED de dépenses sur un projet. Il suppose une pré-approbation du projet et exclut le régime des petites entreprises pour le même exercice. L’arbitrage entre les deux dispositifs se pose donc dès le premier exercice, et non après coup. Les travaux doivent être réalisés aux Émirats et la demande suppose des états financiers audités.
9. Notre méthode de vérification
Ce qui distingue une information utile d’une information dangereuse, en matière réglementaire émirienne, c’est la traçabilité.
Chaque mesure présentée ici a été vérifiée dans cet ordre : texte officiel en vigueur, recherche d’un éventuel amendement, portail gouvernemental, et seulement ensuite publications professionnelles. Plusieurs textes émiriens ont été modifiés en 2026, et une part importante de la documentation disponible en ligne reflète encore l’état du droit antérieur.
Les liens vers les sources officielles figurent au bas de chaque section. Ils vous permettent de vérifier par vous-même.
Ce que nous n’écrivons pas est aussi important. Nous ne reprenons aucun barème de réduction de frais de licence qui ne figure pas dans un communiqué officiel, quelle que soit sa diffusion. Et lorsqu’une pratique administrative n’est pas fixée par un texte accessible, comme pour l’application du seuil du visa doré aux biens sur plan, nous le disons plutôt que d’en tirer une règle générale.
Questions fréquentes
Ce que les entrepreneurs nous demandent le plus souvent
Le régime d’exonération des petites entreprises est-il prolongé jusqu’en 2029 ?
Oui. La décision ministérielle n° 131 de 2026, émise le 29 juillet 2026, porte l’échéance du 31 décembre 2026 au 31 décembre 2029. Le seuil de 3 millions AED (environ 817 000 USD) de chiffre d’affaires est inchangé. Pour une société dont l’exercice est calendaire, la prolongation ajoute trois exercices : 2027, 2028 et 2029.
Quel est le montant maximal du crédit d’impôt recherche ?
Le plafond de 5 millions AED porte sur les dépenses éligibles, pas sur le crédit. Le barème étant progressif, à 15 %, 35 % puis 50 % selon la tranche, le crédit maximal théorique s’établit à 2 millions AED par exercice, sous réserve d’atteindre également les seuils d’effectifs affectés à la recherche. Seules les activités réalisées aux Émirats sont éligibles.
Peut-on cumuler le régime des petites entreprises et le crédit d’impôt recherche ?
Non. Une entité qui applique le régime des petites entreprises au titre d’un exercice est exclue du crédit d’impôt recherche pour ce même exercice.
Les Émirats appliquent-ils un impôt de 15 % ?
Pour les exercices ouverts depuis le 1er janvier 2025, un impôt complémentaire assure un taux effectif minimum de 15 % aux entités de groupes multinationaux dont le chiffre d’affaires mondial consolidé atteint 750 millions d’euros. Pour les autres sociétés relevant du régime de droit commun, le barème est de 0 % jusqu’à 375 000 AED (environ 102 000 USD) de bénéfice imposable et de 9 % au-delà.
Une société en zone franche paie-t-elle automatiquement 0 % d’impôt ?
Non. Le taux de 0 % suppose le statut de Qualifying Free Zone Person, qui répond à des conditions cumulatives portant notamment sur la nature des revenus, la substance économique et la production d’états financiers audités. Une licence de zone franche ne confère pas ce statut par elle-même.
Faut-il acheter un bien immobilier pour obtenir une résidence ?
Non. L’immobilier est l’une des voies d’accès, pas la seule. La création d’une société avec visa d’investisseur, le visa vert pour les indépendants et les catégories professionnelles du visa doré constituent des alternatives.
Y a-t-il un impôt sur le revenu des personnes physiques aux Émirats ?
Il n’existe pas d’impôt sur le revenu des personnes physiques aux Émirats arabes unis. Votre situation fiscale personnelle dépend toutefois de votre résidence fiscale réelle et des règles de votre pays d’origine, qui doivent être examinées séparément.
Quand devrai-je émettre des factures électroniques ?
Au 1er janvier 2027 si votre chiffre d’affaires atteint ou dépasse 50 millions AED (environ 13,6 millions USD), au 1er juillet 2027 en deçà. La désignation d’un prestataire accrédité intervient en amont, respectivement au 30 octobre 2026 et au 31 mars 2027.
Une question qui ne figure pas ici ? OMC Dubai, Business Bay, depuis 1997. Faire le point sur votre situation comptable et fiscale
Passer à l’exécution
Ces mesures ne produisent leur effet que si la structure, le régime fiscal et le calendrier de résidence sont arbitrés ensemble, dès la constitution. Un choix de juridiction réalisé sans arbitrage fiscal peut générer un surcoût ou fermer certaines options dès les exercices suivants.
OMC Dubai est un cabinet de conseil, de comptabilité et d’audit établi à Business Bay, Dubaï, depuis 1997. Nous conduisons en interne la création de société, la comptabilité, la fiscalité et l’audit, en français, en anglais et en arabe, du premier échange jusqu’aux démarches auprès des autorités.
Étudier votre projet de création de société à Dubaï
Faire le point sur votre situation comptable et fiscale
À propos de l’auteur
 Omar Murad Directeur général, OMC Accounting & Auditing, Business Bay, Dubaï
Omar Murad possède plus de 35 ans d’expérience professionnelle dans les domaines de la comptabilité, de la finance, du conseil et de l’expertise. Il a exercé en tant qu’expert financier auprès de la Banque mondiale et a effectué un long parcours professionnel au sein d’Arthur Andersen – France. Il est titulaire d’un doctorat en banque et finance islamique de l’International University of Washington (États-Unis), ainsi que d’un double MBA en comptabilité et finance de l’Université Paris IX Dauphine et de l’Université Paris I Panthéon-Sorbonne (France). Il est expert-comptable certifié (Certified Public Accountant) et ancien enseignant à l’Université Saint-Joseph de Beyrouth. Il est également consultant de haut niveau et formateur certifié dans les domaines de la finance, de l’audit, de la fiscalité et de la comptabilité.
Cet article a été rédigé et validé sous sa supervision éditoriale. Les textes cités ont été vérifiés à la date indiquée en tête d’article.
Cet article présente l’état des textes à la date indiquée. Il ne constitue pas un conseil fiscal ou juridique personnalisé. Chaque situation doit faire l’objet d’un examen individuel.