

Par Nabil Jomaa, cofondateur d’OMC Services. Master en droit des sociétés, université de Tunis. 28 ans de pratique en création de sociétés, droit des sociétés, conseil aux entreprises, droit du travail et ressources humaines dans le Golfe, aux Émirats arabes unis, en Arabie saoudite et au Qatar.
Informations réglementaires vérifiées et mises à jour le 22 septembre 2026, auprès du ministère des Finances et de la Federal Tax Authority des Émirats arabes unis.
Les obligations fiscales décrites ici relèvent principalement du droit fédéral des Émirats arabes unis. Les coûts de licence, les visas et certaines formalités de liquidation varient selon l’émirat et l’autorité de zone franche.
La première année d’Alain
Le message arrive un mardi matin, à 9h12. Objet : renouvellement de licence. Alain l’ouvre entre deux cafés, sans inquiétude. Il lit le montant. Il le relit.
Près de vingt mille dirhams. À régler sous trente jours.
Il repose son téléphone. Cet argent, il ne l’a pas de côté. Il l’a engagé ailleurs, sur un développement qui devait sortir en février. Il fait le calcul mental que font tous les dirigeants dans cette seconde précise : ce que je décale, ce que je reporte, qui j’appelle.
Le jeudi, deuxième message. Son visa de résidence expire. Celui de sa femme aussi.
Le lundi suivant, le troisième. Son délai d’enregistrement à l’impôt sur les sociétés est dépassé depuis huit mois. Il n’en avait jamais entendu parler. Il avait compris que l’impôt ne le concernait pas sous un certain seuil, et c’est exact. Sauf que, pour une société commerciale comme la sienne, l’enregistrement reste obligatoire même lorsque aucun impôt n’est dû.
Quinze jours plus tôt, Alain dirigeait une entreprise qui marchait. Ce lundi-là, il ouvre un tableur et il additionne. Le chiffre qu’il obtient n’est pas catastrophique. Il est juste arrivé en une seule fois, sans prévenir, sur une trésorerie qui n’avait rien prévu.
Ce qui l’a le plus atteint n’était pas la somme. C’était de comprendre qu’il avait signé onze mois plus tôt sans que ces échéances lui aient été clairement présentées avant la signature.
Alain a accepté que son histoire soit racontée ici. Elle n’a rien d’exceptionnel, et c’est bien le problème : nous voyons régulièrement le même enchaînement, avec des entrepreneurs différents et des zones franches différentes.
Il ne manquait à Alain ni capital, ni ambition, ni conseil. Il lui manquait un calendrier, remis avant la signature plutôt qu’après.
Le voici en entier, avec les textes officiels qui le fondent. Tous les cabinets ne cachent pas ces informations. Peu les donnent spontanément, et c’est déjà suffisant pour qu’un entrepreneur les découvre trop tard. Et la fin de cet article dira où en est Alain aujourd’hui.
Le devis que vous comparez ne couvre qu’une étape
C’est l’origine mécanique de la mauvaise surprise, et elle n’a rien de malhonnête en soi.
Quand vous comparez plusieurs devis pour créer une société à Dubaï, le prix mis en avant concerne généralement la constitution : licence, immatriculation, formalités de création et, selon le package, un ou plusieurs visas. Certains prestataires incluent également une partie des obligations de conformité, d’autres les facturent séparément.
Il faut donc distinguer deux budgets, et les confondre peut coûter cher dès la première implantation :
- Le coût de création, payé au démarrage.
- Les coûts récurrents ou différés, qui peuvent inclure la comptabilité, les obligations fiscales, le renouvellement de la licence, les visas à leur échéance, l’audit lorsqu’il est requis et, un jour, les frais de fermeture.
Leur calendrier n’est pas uniforme : certaines dépenses commencent dès la première année, tandis que le renouvellement de la licence intervient à son échéance.
Le bon comparatif n’est donc pas le seul prix de création, mais le coût total de fonctionnement sur deux ou trois ans.
Le calendrier, dans l’ordre où il vous tombe dessus
1. L’impôt sur les sociétés : l’enregistrement est obligatoire, l’imposition ne l’est pas
C’est l’erreur qui a coûté huit mois de retard à Alain, et une confusion fréquente. Dans le régime standard d’impôt sur les sociétés, le seuil de 375 000 AED de revenu imposable détermine le taux applicable: 0 % jusqu’à ce seuil, 9 % sur la fraction qui le dépasse. Il ne détermine pas l’obligation de s’enregistrer. Le régime spécifique des Qualifying Free Zone Persons obéit à des règles différentes, détaillées plus bas.
Pour les sociétés commerciales ordinaires visées dans cet article, l’absence de chiffre d’affaires, le statut de zone franche ou l’éligibilité au régime des petites entreprises ne suppriment ni l’obligation d’enregistrement ni celle de déposer la déclaration requise.
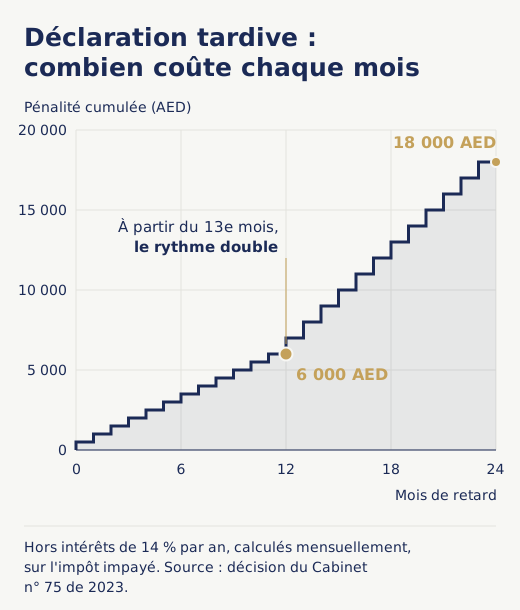
Pour les personnes morales résidentes constituées aux Émirats arabes unis à compter du 1er mars 2024, la demande d’enregistrement à l’impôt sur les sociétés doit être déposée dans les trois mois suivant la constitution, en application de la décision FTA n° 3 de 2024. La pénalité de retard est de 10 000 AED, fixée par la décision du Cabinet n° 75 de 2023 telle qu’amendée par la n° 10 de 2024. Elle est automatique et ne dépend pas du montant d’impôt dû.
Une règle très mal comprise. On lit souvent qu’une « société unipersonnelle » n’aurait à s’enregistrer qu’au-delà d’un million de dirhams de chiffre d’affaires. C’est faux, et la confusion vient d’une traduction. Le seuil de 1 000 000 AED par année civile s’applique aux personnes physiques exerçant une activité, en application de la décision du Cabinet n° 49 de 2023. La question n’est pas le nombre d’associés ni le nom de la structure, c’est la personnalité juridique :
- Sociétés de zone franche, quelle que soit leur appellation : FZE, FZCO, FZ-LLC. Selon la zone, la même réalité juridique porte un nom différent, et certaines zones emploient FZCO y compris pour une société à associé unique. Toutes sont des personnes morales distinctes de leur propriétaire. Pas de seuil. Enregistrement dans les trois mois.
- LLC mainland, y compris à associé unique. Même traitement : personne morale distincte, pas de seuil, enregistrement dans les trois mois.
- Sole establishment, l’entreprise individuelle. Fiscalement rattachée à son propriétaire personne physique. Le seuil du million s’applique, et l’enregistrement est dû au 31 mars de l’année suivant le dépassement.
Attention au mot « establishment », qui désigne deux choses opposées. Une Free Zone Establishment, la FZE, est une société de zone franche à part entière, dotée de la personnalité juridique. Elle n’a rien à voir avec un sole establishment, qui est une entreprise individuelle sans personnalité juridique distincte. Le premier terme relève de la première ligne du tableau ci-dessus, le second de la dernière.
Si vous avez constitué une FZE, une FZCO, une FZ-LLC ou une LLC pour créer votre société à Dubaï, le seuil du million applicable aux personnes physiques ne vous concerne donc pas.
2. Small Business Relief jusqu’en 2029 : comment bénéficier d’un impôt nul sous conditions
Le régime des petites entreprises, le Small Business Relief, ne fonctionne pas comme un nouveau taux. L’entreprise qui l’élit valablement est traitée comme n’ayant réalisé aucun revenu imposable pour la période concernée. Le résultat est un impôt nul, mais le mécanisme est différent du régime à 0 % des sociétés de zone franche qualifiées, avec lequel il ne se cumule pas.
Le ministère des Finances a annoncé le 7 août 2026 la décision ministérielle n° 131 de 2026, qui étend ce régime aux périodes fiscales closes au plus tard le 31 décembre 2029. Le seuil de 3 millions AED est inchangé.
C’est une très bonne nouvelle, et elle est réelle. Cinq conditions sont régulièrement passées sous silence :
- Le régime n’est pas automatique. L’entreprise doit l’élire dans sa déclaration, pour chaque période fiscale concernée. Il ne faut jamais supposer que la FTA l’appliquera spontanément.
- Il est réservé aux résidents fiscaux aux EAU au sens de la loi.
- Les sociétés de zone franche qualifiées, les Qualifying Free Zone Persons, en sont exclues. Les deux régimes sont mutuellement exclusifs.
- Les membres de groupes multinationaux au-delà de 3,15 milliards AED de revenus consolidés en sont exclus.
- Le seuil de 3 millions porte sur le chiffre d’affaires, pas sur le bénéfice, et il joue sur la période en cours et sur toutes les périodes antérieures depuis le 1er juin 2023. Un dépassement passé ferme le régime, même si le chiffre d’affaires redescend ensuite.
Élire le régime a un coût qu’il faut connaître : les pertes et les charges financières nettes de la période concernée ne sont ni reportables ni transférables. Pour une société en phase d’investissement lourd, l’arbitrage mérite d’être calculé plutôt que supposé.
Et dans tous les cas, l’enregistrement, le dépôt d’une déclaration simplifiée dans les délais et la tenue des livres restent dus.
3. La TVA : le seuil, et la question que tout le monde pose mal
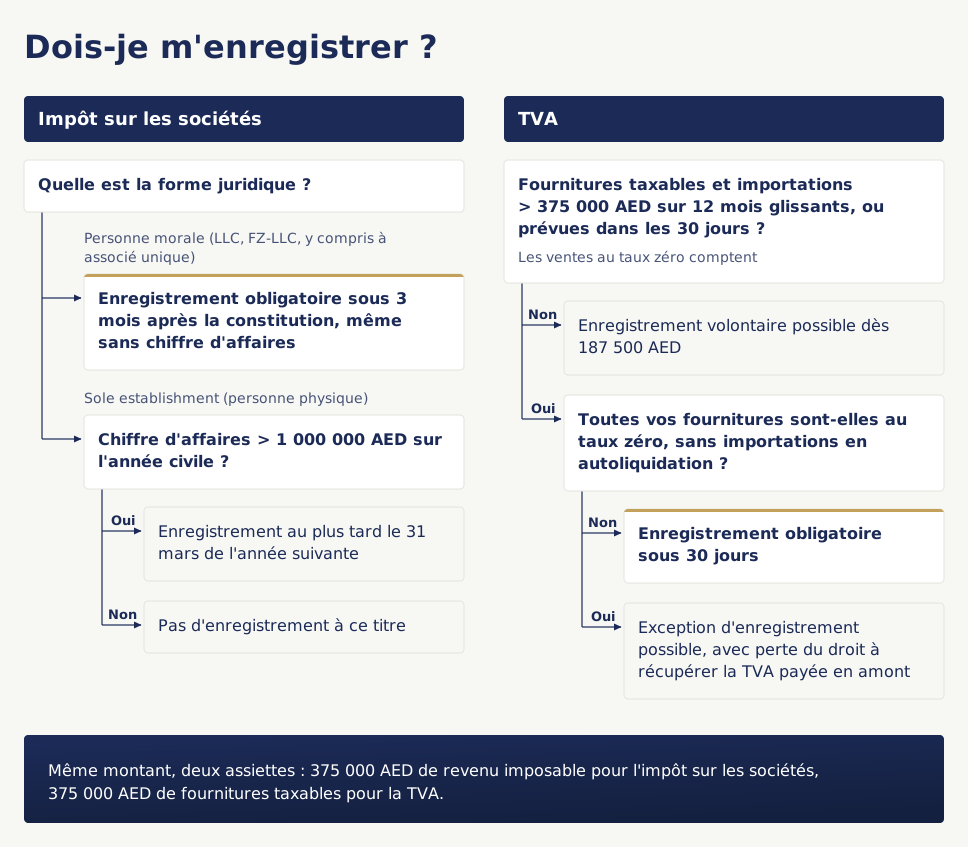
Attention à une coïncidence de chiffres qui trompe beaucoup de lecteurs. Les 375 000 AED de la section précédente portent sur le revenu imposable à l’impôt sur les sociétés. Les 375 000 AED ci-dessous portent sur les fournitures taxables et importations. Même montant, deux assiettes sans rapport.
L’enregistrement à la TVA est obligatoire lorsque les fournitures taxables et importations dépassent 375 000 AED sur douze mois glissants, ou lorsqu’il est anticipé qu’elles les dépasseront dans les trente jours. L’enregistrement volontaire est ouvert à partir de 187 500 AED. Le délai pour déposer la demande est de trente jours, la pénalité de retard de 10 000 AED.
« Je ne facture que des clients étrangers, suis-je concerné ? » La réponse courte que l’on voit partout, « oui », n’est pas fausse mais elle escamote deux étapes qui changent le résultat.
Première étape, la qualification. Facturer une société étrangère ne suffit pas à rendre la prestation exportée au taux zéro. Les conditions figurent à l’article 31 du règlement d’exécution et sont détaillées dans la clarification publique VATP019 de la FTA. Une prestation rattachée à un bien immobilier situé aux Émirats, ou relevant d’une règle particulière de lieu de prestation, reste taxable à 5 % même adressée à un client étranger.
Deuxième étape, le seuil. Une fourniture au taux zéro reste une fourniture taxable. Elle compte donc dans le calcul des 375 000 AED. C’est le point que le « oui » cherche à faire passer, et il est exact.
Troisième étape, l’exception. L’article 15 du décret-loi n° 8 de 2017 permet de demander une exception d’enregistrement si la totalité des fournitures est au taux zéro et en l’absence d’importations soumises à autoliquidation. La procédure est encadrée par l’article 16 du règlement d’exécution. La contrepartie est la perte du droit à récupérer la TVA payée en amont. Pour un consultant sans charges locales significatives, c’est souvent avantageux. Pour une société qui loue des bureaux et achète du matériel, c’est rarement le bon choix.
Le rythme des déclarations n’est pas le vôtre. Le trimestre est la période standard, mais la FTA peut attribuer une période différente, notamment mensuelle. Elle vous est assignée, vous ne la choisissez pas.
Ce qui a changé le 14 avril 2026. La décision du Cabinet n° 129 de 2025 a refondu le barème des pénalités TVA. Le retard de déclaration reste à 1 000 AED, puis 2 000 AED en cas de récidive dans les vingt-quatre mois. En revanche, le retard de paiement est passé à 14 % par an calculés mensuellement, en remplacement de l’ancienne structure cumulative, et la déclaration inexacte est ramenée à 500 AED. Tout barème publié avant cette date est périmé, y compris ceux qui circulent encore en ligne.
4. La comptabilité : ce n’est pas une option, et l’audit non plus pour certains
Toute société doit tenir une comptabilité régulière et conserver livres et pièces sept ans. Le défaut de conservation est sanctionné de 10 000 AED, et de 20 000 AED en cas de récidive dans les vingt-quatre mois.
Pour les besoins de l’impôt sur les sociétés, les états financiers doivent être établis selon les normes comptables admises aux Émirats. L’IFRS constitue la norme de référence ; les contribuables dont le revenu ne dépasse pas 50 millions AED sur la période fiscale peuvent utiliser l’IFRS pour PME, en application de la décision ministérielle n° 114 de 2023.
C’est le poste où les entrepreneurs perdent le plus de temps et d’argent, pour une raison simple : reconstituer douze mois de comptabilité en décembre coûte souvent plus cher qu’une tenue régulière et produit un dossier de moins bonne qualité.
L’audit. La décision ministérielle n° 84 de 2025 impose des états financiers audités à deux catégories : le contribuable hors groupe fiscal dont le chiffre d’affaires dépasse 50 millions AED, et toute Qualifying Free Zone Person, quel que soit son chiffre d’affaires. Cette seconde branche surprend souvent : une petite société de zone franche qui revendique le 0 % doit faire auditer ses comptes. Plusieurs zones franches imposent par ailleurs leurs propres exigences d’audit au titre de leur réglementation interne, indépendamment de la fiscalité.
L’échéance suivante est déjà fixée. Pour les entreprises et les transactions entrant dans le champ du système national de facturation électronique, celles dont le chiffre d’affaires est inférieur à 50 millions AED devront désigner un prestataire accrédité au plus tard le 31 mars 2027 et mettre en œuvre le système au 1er juillet 2027. Les transactions entre professionnels et particuliers sont, à ce jour, exclues du dispositif jusqu’à décision ministérielle ultérieure. Pour les transactions concernées, un simple PDF ne constitue pas une facture électronique au sens du nouveau système : seul un document structuré transmis via un prestataire accrédité en a la qualité.
Une société créée aujourd’hui relève de cette seconde phase, pas de celle de janvier 2027 qui vise les entreprises au-delà de 50 millions AED. Inscrivez la date maintenant.
5. Ce qui n’est plus obligatoire, et qui continue pourtant d’être facturé
Les Economic Substance Regulations exigeaient une notification annuelle et, pour certaines activités, un rapport de substance. Ces obligations ont été supprimées : notifications et rapports ne sont plus requis pour les exercices financiers se terminant après le 31 décembre 2022. Les obligations relatives aux exercices antérieurs subsistent.
Si un prestataire vous facture aujourd’hui un dépôt ESR au titre d’un exercice postérieur, il vous facture un service qui n’existe plus. C’est un test simple à faire passer à un cabinet avant de le retenir.
6. La sortie : une société ne s’annule jamais d’elle-même
Une licence non renouvelée ne disparaît pas. Elle accumule des pénalités auprès de son autorité émettrice, et la société reste enregistrée auprès de l’administration fiscale, avec des obligations déclaratives qui continuent de courir.
Fermer une société implique plusieurs volets distincts qui doivent être coordonnés. La séquence exacte et les documents requis dépendent de la forme juridique et de l’autorité de licence.
- Liquidation et radiation auprès de l’autorité de licence. Pour de nombreuses sociétés commerciales, une liquidation formelle est requise, avec liquidateur agréé, rapport de liquidation et formalités vis-à-vis des créanciers. Toutes les structures ne suivent pas le même processus.
- Annulation des visas de résidence, les vôtres, ceux de votre famille et ceux de vos salariés, auprès du GDRFA ou de l’ICP selon l’émirat.
- Radiation TVA. Lorsque la radiation est obligatoire, la demande doit être déposée dans les 20 jours ouvrables suivant la naissance de l’obligation de radiation. La déclaration TVA finale et la taxe éventuellement due doivent ensuite être déposées et réglées au plus tard 28 jours après la date effective de radiation.
- Radiation à l’impôt sur les sociétés, dans les 3 mois suivant la cessation, la dissolution ou la liquidation, en application de la décision FTA n° 6 de 2023. Elle n’est approuvée qu’une fois toutes les déclarations déposées et toutes les sommes réglées, pénalités comprises.
Les deux radiations fiscales sont sanctionnées de 1 000 AED par mois de retard, plafonnés à 10 000 AED chacune. Elles sont indépendantes l’une de l’autre et indépendantes de l’annulation de la licence. Annuler sa licence ne clôt aucune des deux.
Sur les coûts. Il n’existe pas de tarif unique applicable à toutes les sociétés mainland et de zone franche, et toute fourchette générale trouvée en ligne est à traiter avec méfiance. Certaines autorités publient leurs grilles : DMCC, par exemple, publie son schedule of charges, qui détaille la liquidation de société et l’annulation de visa selon que le salarié se trouve à l’intérieur ou à l’extérieur des Émirats. Ces grilles couvrent les frais d’autorité, pas le coût complet de la procédure, qui comprend aussi le liquidateur, l’audit de liquidation et les publications. Demandez le chiffrage à votre zone, par écrit, avant de vous engager.
7. Les trois promesses commerciales à lire attentivement
Elles figurent très fréquemment sur les sites du secteur. Aucune n’est fausse. Les trois sont incomplètes.
« Zéro impôt sur les dividendes et les revenus personnels. » Exact, avec deux précisions. Les Émirats n’appliquent pas d’impôt général sur le revenu des personnes physiques : les salaires et les revenus d’investissement personnel, dont les dividendes perçus à titre personnel, sont hors du champ de l’impôt sur les sociétés. Une personne physique exerçant elle-même une activité commerciale peut en revanche relever de cet impôt lorsque les conditions prévues par la loi sont réunies, comme expliqué plus haut. Et surtout, cela ne dit rien de l’imposition de ces mêmes dividendes dans votre pays de résidence fiscale, qui ne change pas du seul fait que vous décidez de créer une société à Dubaï. Le guide de la FTA rappelle d’ailleurs lui-même que les conventions de double imposition prévalent en cas de contradiction avec la loi des EAU.
« Visa de résidence inclus pour vous et votre famille. » Cette formule réunit deux choses distinctes. Le visa du fondateur, de l’investisseur ou des salariés dépend du type de licence, de la zone et du quota de visas attaché au package et aux locaux : un bureau virtuel ou un flexi desk ouvre un quota limité. Les visas des membres de la famille relèvent en revanche d’une démarche séparée : ils supposent que le sponsor dispose lui-même d’un titre de résidence valide et remplisse les conditions d’immigration applicables, notamment de revenu, de logement et de lien familial. Le quota de visas de l’entreprise n’est donc pas le droit de parrainer sa famille. Les deux se vérifient avant la signature, pas après.
« 0 % en zone franche. » Le régime de la Qualifying Free Zone Person n’est ni automatique ni général. Il suppose de satisfaire des conditions de qualification et de substance, de respecter un test de minimis sur les revenus non qualifiés, et son non-respect entraîne la perte du statut pour l’exercice en cours et les quatre suivants. Il exclut par ailleurs le régime des petites entreprises et impose l’audit des comptes.
- Application
- Par défaut, sans élection
- Conditions
- Aucune
- Audit des comptes
- Au-delà de 50 M AED de chiffre d’affaires, hors groupe fiscal
- Ce que vous perdez
- Rien de spécifique à ce régime
- Application
- À élire dans chaque déclaration
- Conditions
- Résident fiscal ; chiffre d’affaires ≤ 3 M AED sur la période et sur toutes les périodes depuis le 1er juin 2023
- Audit des comptes
- Non imposé par la décision n° 84 de 2025 sous 50 M AED
- Ce que vous perdez
- Le report des pertes et charges financières nettes de la période ; l’accès au régime de zone franche
- Application
- Conditions à remplir à chaque exercice
- Conditions
- Qualification, substance et test de minimis sur les revenus non qualifiés
- Audit des comptes
- Obligatoire, quel que soit le chiffre d’affaires
- Ce que vous perdez
- L’accès au Small Business Relief ; en cas de manquement, le statut pour l’exercice en cours et les 4 suivants
8. Une question souvent négligée : où êtes-vous résident fiscal ?
C’est un sujet qui ne se règle pas uniquement avec le droit émirati, et c’est celui qui coûte le plus cher quand il est mal traité. Il faut d’abord distinguer deux questions que l’on confond systématiquement.
Votre résidence fiscale personnelle. Créer une société aux Émirats ne suffit pas, à lui seul, à la modifier. Elle dépend du droit interne de votre pays de départ et, en cas de double résidence, de la convention fiscale applicable. Pour une personne physique résidente ou anciennement résidente de France, il faut notamment examiner le foyer, le séjour principal, l’activité professionnelle et le centre des intérêts économiques.
La situation de la société elle-même. C’est un sujet distinct. Une société réellement pilotée depuis un autre pays peut soulever des questions de résidence, d’établissement stable ou de direction effective dans ce pays, indépendamment de la situation personnelle de son dirigeant.
À cela s’ajoute la transparence bancaire. Les Émirats ont commencé à mettre en œuvre le Common Reporting Standard de l’OCDE en 2017, avec de premiers échanges d’informations à partir de 2018. En novembre 2025, le ministère des Finances a annoncé l’engagement du pays à mettre en œuvre les amendements dits CRS 2.0 à compter du 1er janvier 2027, avec de premiers échanges sous ce standard en 2028. Ce qui est déclaré dépend notamment du statut du titulaire, de sa résidence fiscale, du type de compte et, pour certaines entités, des personnes qui en détiennent le contrôle.
La conséquence pratique est simple. L’ordre des opérations compte plus que la structure choisie. Le traitement de votre résidence fiscale d’origine se prépare avant de créer votre société à Dubaï, avec un conseil compétent dans votre pays de départ. Aucun cabinet émirati, y compris le nôtre, ne peut le faire à votre place. Un cabinet qui vous affirme le contraire vous vend un risque.
Ce qu’Alain fait aujourd’hui
Alain vend son SAAS en abonnement depuis 2024, à des clients répartis sur plusieurs continents. La société fonctionne bien. Il facture depuis Dubaï, encaisse dans la devise de son choix et ne subit aucune retenue à la source sur ses dividendes. Son impôt sur les sociétés est actuellement nul.
Ce résultat tient à sa situation propre et au régime fiscal dont il remplit les conditions, pas au simple fait de facturer des clients étrangers depuis les Émirats. C’est une distinction qui compte : aucun des avantages décrits dans cet article ne s’obtient automatiquement.
La différence entre sa première année et celles qui ont suivi ne tient ni à un changement de structure, ni à un montage, ni à une quelconque optimisation. Elle tient à trois choses. Ses échéances sont inscrites au calendrier avant d’arriver, et provisionnées. Son régime fiscal est élu chaque année dans sa déclaration au lieu d’être supposé acquis. Ses factures à l’export sont qualifiées avant d’être émises plutôt qu’après un contrôle.
Les Émirats offrent un cadre particulièrement attractif pour de nombreux entrepreneurs étrangers : fiscalité compétitive, détention étrangère à 100 % dans de nombreuses structures, absence de retenue à la source actuellement applicable sur les dividendes, délais de constitution courts et accès à trois continents depuis un même fuseau. Ces avantages restent soumis aux règles fiscales, bancaires et de conformité applicables à chaque situation. Ce cadre ne demande rien d’extraordinaire en échange. Il demande d’être respecté dans les délais.
C’est exactement le travail que nous faisons. Il n’a rien de spectaculaire. Il a simplement l’avantage d’être fait.
Trois questions à poser avant de signer, chez nous ou ailleurs
- L’enregistrement à l’impôt sur les sociétés et la première déclaration sont-ils inclus dans le prix, et à quelle date exacte seront-ils déposés ? Une réponse vague sur ce point peut vous exposer à une pénalité de 10 000 AED en cas d’enregistrement tardif.
- Quel quota de visas d’investisseur ou de salariés est attaché au package, et quels frais et conditions s’appliquent séparément aux visas familiaux ? Par écrit, avec les nombres.
- Qui produit la comptabilité, en interne ou chez un sous-traitant, et sous quelle responsabilité ?
OMC Services est établi aux Émirats depuis 1997 et réunit sous une même responsabilité le juridique et la création de sociétés, la comptabilité et l’audit, le marketing digital et le développement logiciel. Nos équipes travaillent en français, en anglais et en arabe, du premier échange commercial jusqu’aux démarches auprès des autorités.
Si vous préparez une implantation, nous établissons votre calendrier d’obligations avant que vous ne signiez quoi que ce soit, y compris avec un autre cabinet.
Avant de signer
Nous chiffrons votre création de société et établissons votre calendrier d’obligations avant que vous ne vous engagiez.
Devis pour créer ma société à Dubaï
FAQ 2026 de la création de société à Dubai
Faut-il s’enregistrer à l’impôt sur les sociétés aux Émirats si le chiffre d’affaires est inférieur à 375 000 AED ?
Oui. Aux Émirats arabes unis, le seuil de 375 000 AED de revenu imposable détermine le taux applicable dans le régime standard, 0 % jusqu’à ce seuil et 9 % au-delà, pas l’obligation de s’enregistrer. Le régime des Qualifying Free Zone Persons obéit à des règles distinctes. Toute personne morale résidente assujettie à l’impôt sur les sociétés doit obtenir un numéro fiscal auprès de la Federal Tax Authority et respecter ses obligations déclaratives, y compris si elle ne réalise aucun chiffre d’affaires et si l’impôt dû est nul. Certaines catégories particulières de personnes exonérées obéissent à des règles distinctes.
Quel est le délai pour enregistrer une société à l’impôt sur les sociétés ?
Pour les personnes morales résidentes constituées aux Émirats arabes unis à compter du 1er mars 2024, la demande d’enregistrement doit être déposée dans les trois mois suivant la constitution, en application de la décision FTA n° 3 de 2024. Le dépassement du délai entraîne une pénalité administrative de 10 000 AED, automatique et indépendante du montant d’impôt dû.
Que faire si le délai d’enregistrement à l’impôt sur les sociétés est déjà dépassé ?
La Federal Tax Authority applique un dispositif de renonciation. La pénalité de 10 000 AED est annulée, ou remboursée en crédit si elle a déjà été payée, lorsque la première déclaration d’impôt sur les sociétés est déposée dans les sept mois suivant la fin de la première période fiscale, au lieu des neuf mois habituels. Aucune demande séparée n’est nécessaire.
Le Small Business Relief jusqu’en 2029 est-il automatique ?
Non. Le Small Business Relief, étendu aux périodes fiscales closes au plus tard le 31 décembre 2029 par la décision ministérielle n° 131 de 2026, doit être élu dans la déclaration, pour chaque période fiscale. L’entreprise qui l’élit est traitée comme n’ayant réalisé aucun revenu imposable. Le seuil de 3 millions AED porte sur le chiffre d’affaires et non sur le bénéfice.
Je facture uniquement des clients à l’étranger : dois-je m’enregistrer à la TVA à Dubaï ?
Probablement, mais la réponse dépend de la qualification de vos prestations. Une prestation exportée au taux zéro reste une fourniture taxable et compte dans le seuil de 375 000 AED. Une société dont la totalité des fournitures est au taux zéro peut demander une exception d’enregistrement, au prix de la perte du droit à récupérer la TVA payée en amont.
Une société de zone franche à Dubaï paie-t-elle vraiment 0 % d’impôt ?
Seulement si elle satisfait aux conditions du statut de Qualifying Free Zone Person, qui ne sont pas automatiques. Le régime suppose des conditions de qualification et de substance et un test de minimis sur les revenus non qualifiés. Le non-respect entraîne la perte du statut pour l’exercice en cours et les quatre suivants. Le statut impose par ailleurs l’audit des comptes.
Puis-je créer une société à Dubaï tout en continuant à vivre en France ?
C’est juridiquement possible, mais cela ne produit pas l’effet fiscal que beaucoup en attendent. Une société dirigée depuis la France peut soulever des questions d’établissement stable ou de direction effective en France, et votre résidence fiscale personnelle reste déterminée par le droit français et par la convention fiscale franco-émiratie. Cette configuration se prépare avec un conseil fiscal dans votre pays de résidence avant la création de la société.
Créer une société à Dubaï me fait-il perdre ma résidence fiscale en France ?
Pas automatiquement. La création d’une société aux Émirats ne suffit pas, à elle seule, à faire perdre la résidence fiscale française. Celle-ci se détermine selon le droit français et, le cas échéant, la convention fiscale franco-émiratie, en fonction de la situation réelle de la personne : foyer, séjour principal, activité professionnelle, centre des intérêts économiques.
Que se passe-t-il si je ne renouvelle pas la licence de ma société à Dubaï ?
La société ne disparaît pas. Elle accumule des pénalités de retard auprès de son autorité de licence, et elle reste enregistrée auprès de l’administration fiscale, avec des obligations déclaratives qui continuent de courir. Fermer suppose plusieurs volets coordonnés : liquidation auprès de l’autorité de licence, annulation des visas, demande de radiation TVA sous 20 jours ouvrables puis déclaration finale sous 28 jours après la date effective de radiation, radiation à l’impôt sur les sociétés sous 3 mois.
Quel est le coût de maintien annuel d’une société à Dubaï ?
Il se compose du renouvellement de la licence à son échéance, du renouvellement des titres de résidence à la leur, de la tenue comptable, du dépôt de la déclaration d’impôt sur les sociétés, des déclarations de TVA le cas échéant, et de l’audit pour les structures qui y sont soumises. Il n’existe pas de montant unique : il dépend de l’autorité de licence, du nombre et du type de visas et du régime fiscal applicable. Il est distinct du coût de création, qui couvre généralement la seule constitution.
La comptabilité est-elle obligatoire pour une société aux EAU ?
Oui. Toute société doit tenir une comptabilité régulière, établir des états financiers selon les normes comptables admises aux Émirats et conserver livres et pièces pendant sept ans. L’IFRS est la norme de référence ; l’IFRS pour PME est ouvert aux contribuables dont le revenu ne dépasse pas 50 millions AED sur la période fiscale. Le défaut de conservation est sanctionné de 10 000 AED, et de 20 000 AED en cas de récidive dans les vingt-quatre mois.
Une petite société de zone franche doit-elle faire auditer ses comptes ?
Oui si elle revendique le statut de Qualifying Free Zone Person. La décision ministérielle n° 84 de 2025 impose des états financiers audités à toute Qualifying Free Zone Person, quel que soit son chiffre d’affaires, ainsi qu’au contribuable hors groupe fiscal dont le chiffre d’affaires dépasse 50 millions AED. Plusieurs zones franches imposent en outre leurs propres exigences d’audit.
À propos de l’auteur
Lire aussi
- Créer votre société à Dubaï : accompagnement complet, mainland, zone franche et offshore
- Comptabilité, fiscalité et audit : qui tient vos livres et dépose vos déclarations
- Freezone vs mainland à Dubaï : quel statut choisir, freelance compris ?
- Fermer une société à Dubaï : la procédure de liquidation étape par étape
- Factures fiscales aux EAU : les obligations à connaître avant d’émettre
- S’expatrier à Dubaï : dix choses à savoir avant de partir
Sources
Toutes les règles citées ont été vérifiées au 22 septembre 2026 auprès du ministère des Finances et de la Federal Tax Authority des Émirats arabes unis. Les versions anglaises publiées par ces administrations portent la mention « This is not an official translation » : en cas de divergence, le texte arabe fait foi.
Impôt sur les sociétés
- Décision FTA n° 3 de 2024, calendrier d’enregistrement, clarification publique CTP001
- Décision du Cabinet n° 49 de 2023, personnes physiques et seuil de 1 million AED
- Guide général de la Federal Tax Authority sur l’impôt sur les sociétés
- Décision du Cabinet n° 75 de 2023, pénalités administratives
- Décision FTA n° 6 de 2023, calendrier de radiation fiscale
- Federal Tax Authority, renonciation aux pénalités
- Federal Tax Authority, rubrique impôt sur les sociétés
Régime des petites entreprises
- Ministère des Finances, extension du Small Business Relief jusqu’au 31 décembre 2029, décision ministérielle n° 131 de 2026
- Ministère des Finances, législation fiscale consolidée
TVA
- Décret-loi fédéral n° 8 de 2017 sur la TVA, version consolidée
- Règlement d’exécution, décision du Cabinet n° 52 de 2017, version consolidée
- Clarification publique VATP019, prestations exportées au taux zéro
- Federal Tax Authority, service de radiation TVA
- Décision du Cabinet n° 40 de 2017 consolidée avec la décision n° 129 de 2025, barème des pénalités
- Federal Tax Authority, entrée en vigueur du nouveau barème au 14 avril 2026
Comptabilité et audit
- Décision ministérielle n° 114 de 2023, normes et méthodes comptables, et guide FTA sur les normes comptables
- Décision ministérielle n° 84 de 2025, états financiers audités
Facturation électronique
- Ministère des Finances, programme national eInvoicing
- Décision ministérielle n° 244 de 2025 sur la mise en œuvre du système de facturation électronique
- Décision ministérielle n° 66 de 2026, amendant la décision n° 244 de 2025
- Présentation officielle du programme eInvoicing, juin 2026
Substance économique
Transparence financière
- Ministère des Finances, FATCA et échange automatique d’informations
- Ministère des Finances, engagement sur le standard CRS 2.0
Zones franches
Visas et résidence
- Portail officiel des Émirats, dispositions générales du visa de résidence
- Portail officiel des Émirats, visa de résidence pour les membres de la famille
Résidence fiscale, France
- Administration fiscale française, suis-je non-résident fiscal
- Convention fiscale entre la France et les Émirats arabes unis